Por que o golpe do consignado é comum
O consignado envolve valores altos e desconto direto na renda. Por isso, golpistas miram aposentados e pensionistas, que recebem muitas ofertas por telefone e mensagem. Além disso, o golpe do consignado costuma usar nomes de bancos e do INSS para parecer oficial.
A boa notícia é que as regras ficaram mais rígidas. Assim, conhecer os sinais de alerta já evita a maior parte dos problemas.
7 sinais de alerta
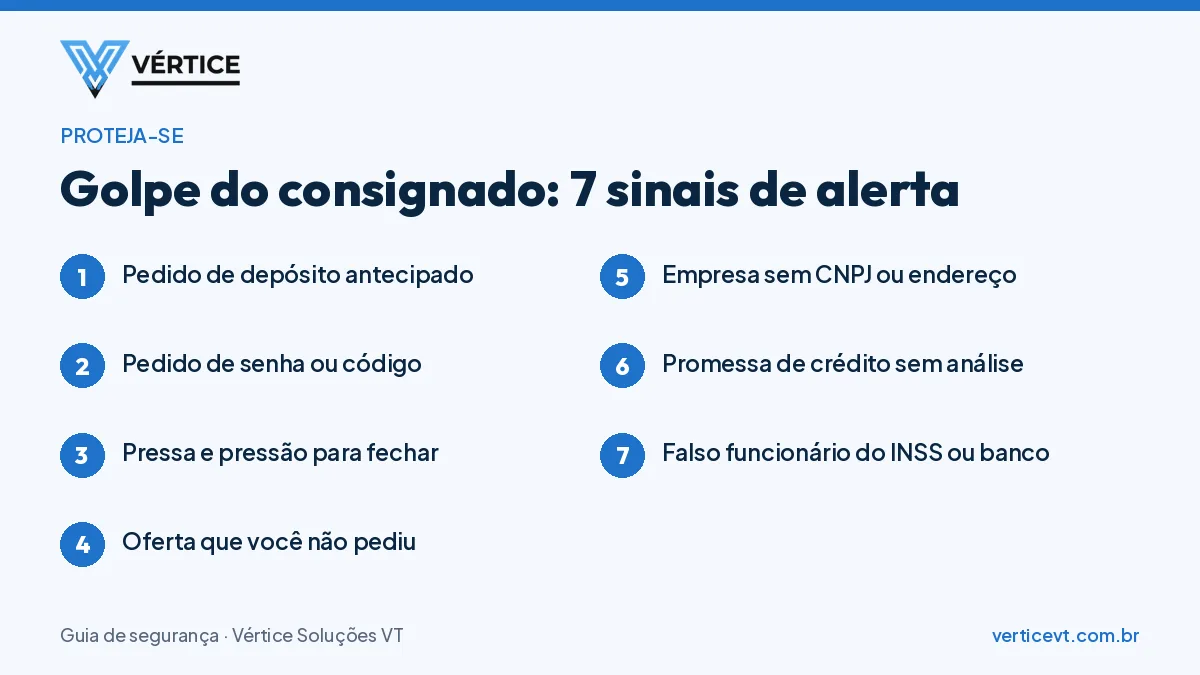
- Depósito antecipado: ninguém precisa pagar nada para liberar um empréstimo.
- Pedido de senha ou código: bancos e correspondentes sérios nunca pedem senhas ou códigos recebidos por SMS.
- Pressa e pressão: afinal, o Código de Defesa do Consumidor proíbe pressionar o consumidor, principalmente o idoso.
- Oferta que você não pediu: por exemplo, ligações insistentes logo depois da concessão do benefício.
- Empresa sem identificação: por isso, desconfie de quem não informa CNPJ, endereço eletrônico e canais oficiais.
- Crédito sem análise: a lei proíbe prometer crédito sem avaliar a sua situação financeira.
- Falso funcionário: golpistas, inclusive, se passam por servidores do INSS ou por gerentes de banco.
Como o Meu INSS protege você
Atualmente, toda operação de consignado do INSS precisa da sua autorização no aplicativo Meu INSS. Essa autorização usa biometria facial, com prova de vida. Dessa forma, um golpista não consegue fechar um contrato apenas com os seus dados.
Além disso, benefícios novos ficam bloqueados para consignado por 90 dias. Então, se alguém ligar oferecendo crédito logo depois da sua aposentadoria, desconfie. Veja o passo a passo em como autorizar o consignado no Meu INSS.
Bloqueie as ofertas indesejadas
A plataforma Não Me Perturbe bloqueia ligações e mensagens de oferta de consignado. Conforme a autorregulação dos bancos, 30 dias depois do cadastro, bancos e correspondentes não podem mais oferecer o produto para você. Assim, o cadastro reduz o contato de golpistas que se passam por empresas.
Como conferir um correspondente bancário
- pesquise o CNPJ da empresa e veja se ela está ativa;
- confira se os bancos citados mantêm a empresa na lista de correspondentes;
- busque a reputação da empresa em sites de reclamação;
- desconfie de quem atende só por números pessoais e sem identificação.
Na Vértice, por exemplo, o nosso CNPJ e os nossos canais oficiais estão em todas as páginas. Saiba mais em quem somos.
O que fazer se cair em um golpe do consignado
- Primeiramente, entre em contato com o banco do contrato e conteste a operação.
- Em seguida, confira os seus empréstimos no Meu INSS ou pela Central 135.
- Logo depois, registre um boletim de ocorrência na polícia.
- Por fim, registre a reclamação no Consumidor.gov.br para acompanhar a resposta da empresa.
Se alguém pedir dinheiro antes de liberar o crédito, pare a conversa. Afinal, esse é o sinal mais comum de golpe.
Ficou com dúvida? Fale com um especialista da Vértice pelo WhatsApp.
Falar no WhatsApp