O que é refinanciamento de consignado
O refinanciamento de consignado é a renegociação de um empréstimo que você já tem. Normalmente, ele acontece no mesmo banco. Assim, o contrato ganha novo prazo, nova taxa ou um valor extra, o chamado troco.
No INSS, a Instrução Normativa PRES/INSS nº 138/2022 define a repactuação como a renegociação em novos prazos, taxas ou valores. Conforme o art. 14, a negociação é livre entre as partes, desde que respeite os limites da norma, como as 108 parcelas e a margem consignável.
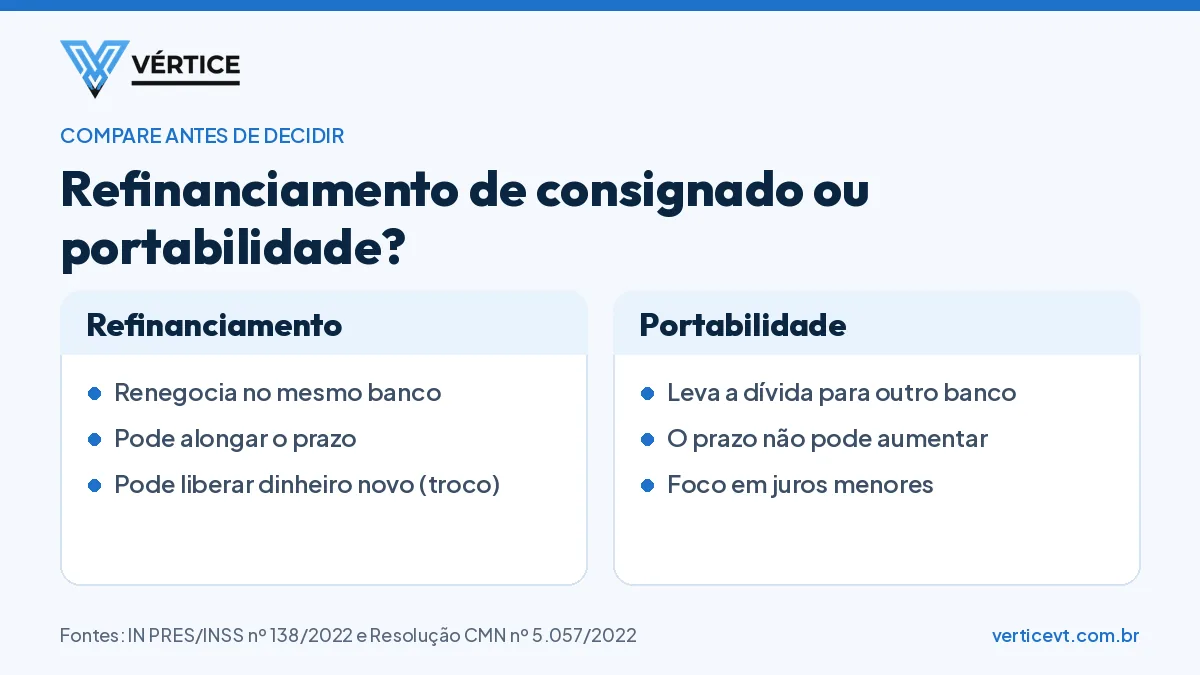
Refinanciamento ou portabilidade?
| Refinanciamento | Portabilidade | |
|---|---|---|
| Onde acontece | em geral, no mesmo banco | em outro banco |
| Objetivo | liberar troco ou aliviar a parcela | reduzir os juros |
| Prazo | pode aumentar, até o limite | não pode passar do prazo restante |
| Dinheiro novo | sim, se houver margem | não, exceto com refinanciamento junto |
Em resumo, a portabilidade busca juros menores. Por outro lado, o refinanciamento costuma alongar o contrato para liberar dinheiro ou aliviar a parcela.
Quando o refinanciamento de consignado vale a pena
O refinanciamento pode fazer sentido em alguns casos:
- quando você precisa de dinheiro e a nova taxa é igual ou menor que a atual;
- quando a parcela pesa no orçamento e, por isso, um prazo maior ajuda;
- quando você troca uma dívida mais cara, como o cheque especial, por um consignado.
No entanto, alongar o prazo quase sempre aumenta o total pago. Portanto, compare o total a pagar antes e depois da renegociação.
O Idec alerta que o refinanciamento com troco pode aumentar bastante o custo da dívida. Por isso, peça sempre o CET e o valor total antes de assinar.
Como pedir o refinanciamento com a Vértice
- Primeiramente, fale com a Vértice pelo WhatsApp e conte qual é o seu contrato atual.
- Em seguida, com a sua autorização, consultamos a sua margem consignável.
- Logo depois, cotamos as opções de refinanciamento e de portabilidade nos bancos parceiros.
- Por fim, você recebe a proposta do banco, com CET e total a pagar, antes de decidir.
Se o seu objetivo é pagar menos juros, veja também a portabilidade de consignado. Além disso, o nosso guia mostra como consultar a margem consignável.
Ficou com dúvida? Fale com um especialista da Vértice pelo WhatsApp.
Falar no WhatsApp