Como funciona a portabilidade de consignado
Na portabilidade de consignado, um novo banco quita a sua dívida no banco atual. Em troca, você passa a pagar o novo banco, com uma taxa menor. Assim, a parcela cai ou o total pago diminui.
A regra está na Resolução CMN nº 5.057/2022, do Banco Central. Conforme o art. 6º, o valor e o prazo no novo banco não podem passar do saldo devedor e do prazo que falta. Além disso, o art. 15 proíbe repassar ao cliente os custos da transferência.
Passo a passo da portabilidade
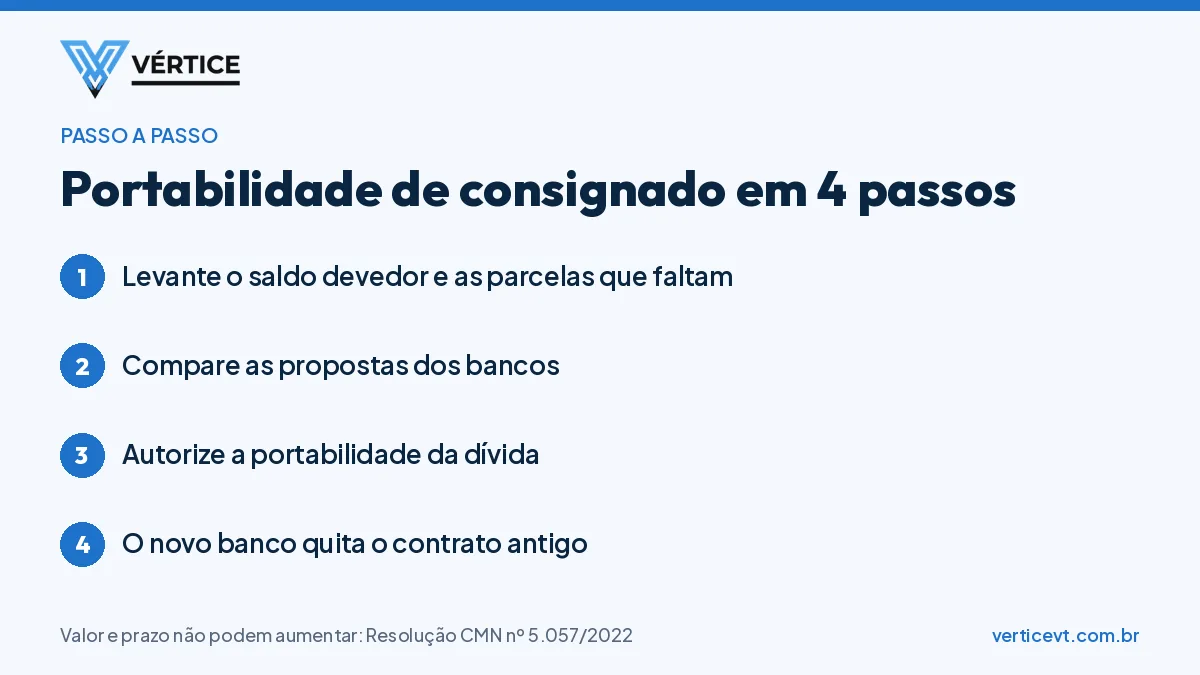
- Levante os seus contratos: primeiramente, veja o saldo devedor, a taxa e as parcelas que faltam.
- Compare as propostas: em seguida, a Vértice cota a sua dívida nos bancos parceiros.
- Autorize a operação: no INSS, por exemplo, você assina o termo de autorização de portabilidade.
- Quitação: por fim, o novo banco paga o banco antigo, e o desconto passa para o novo contrato.
No INSS, o banco que recebeu o pedido confirma a operação em até 20 dias, contados da sua autorização. Enquanto isso, o contrato antigo continua valendo normalmente.
Regras da portabilidade de consignado no INSS
A Instrução Normativa PRES/INSS nº 138/2022 permite a portabilidade a qualquer tempo, com uma exceção. Se você contratou o empréstimo no banco que paga o seu benefício, a portabilidade só pode ocorrer 90 dias depois da data de despacho do benefício.
Para servidores e militares, as regras de cada convênio também valem. Então, confira as condições do seu órgão antes de pedir.
Portabilidade com troco: entenda antes
Na chamada portabilidade com troco, o novo banco faz duas operações. Primeiro, ele traz a sua dívida. Logo depois, ele faz um refinanciamento que libera dinheiro novo. Ou seja, você recebe um valor extra, mas o prazo e o total pago podem aumentar.
O Instituto de Defesa de Consumidores (Idec) alerta para esse ponto. Por isso, compare o total pago com e sem o troco antes de aceitar. Além disso, veja as diferenças na página de refinanciamento de consignado.
Quando a troca de banco vale a pena
- quando a nova taxa é menor que a atual;
- quando o total a pagar diminui de verdade;
- quando o prazo restante não aumenta;
- quando o novo CET é menor que o do contrato atual.
Em resumo, a portabilidade compensa quando reduz o custo total da dívida.
Ficou com dúvida? Fale com um especialista da Vértice pelo WhatsApp.
Falar no WhatsApp