Como funciona o consignado na prática
O consignado é um empréstimo com desconto direto na renda. Ou seja, a parcela sai do benefício do INSS, do salário ou da remuneração antes de chegar à sua conta. Por isso, o banco corre menos risco de atraso. Em troca, os juros costumam ser menores que os do crédito pessoal e do cartão de crédito.
O processo tem três participantes. Primeiramente, existe você, que pede o crédito. Em seguida, existe o banco, que analisa e empresta o dinheiro. Por fim, existe quem paga a sua renda, como o INSS ou o órgão público, que faz o desconto da parcela.
Além disso, muitas pessoas contratam por meio de um correspondente bancário. É o caso da Vértice, que compara as propostas dos bancos parceiros para você.
Quem pode contratar
O consignado atende quatro públicos principais. Cada um tem regras próprias, por isso vale conhecer o seu caso:
- Aposentados e pensionistas do INSS: veja as regras na página de consignado para aposentados do INSS.
- Servidores públicos: federais, estaduais e municipais, conforme o convênio do órgão. Saiba mais em consignado servidor público.
- Militares das Forças Armadas: da ativa, da reserva ou reformados. Veja a página de consignado militar.
- Trabalhadores com carteira assinada: pelo programa Crédito do Trabalhador. Entenda em consignado CLT.
Margem consignável: quanto da renda pode ir para parcelas
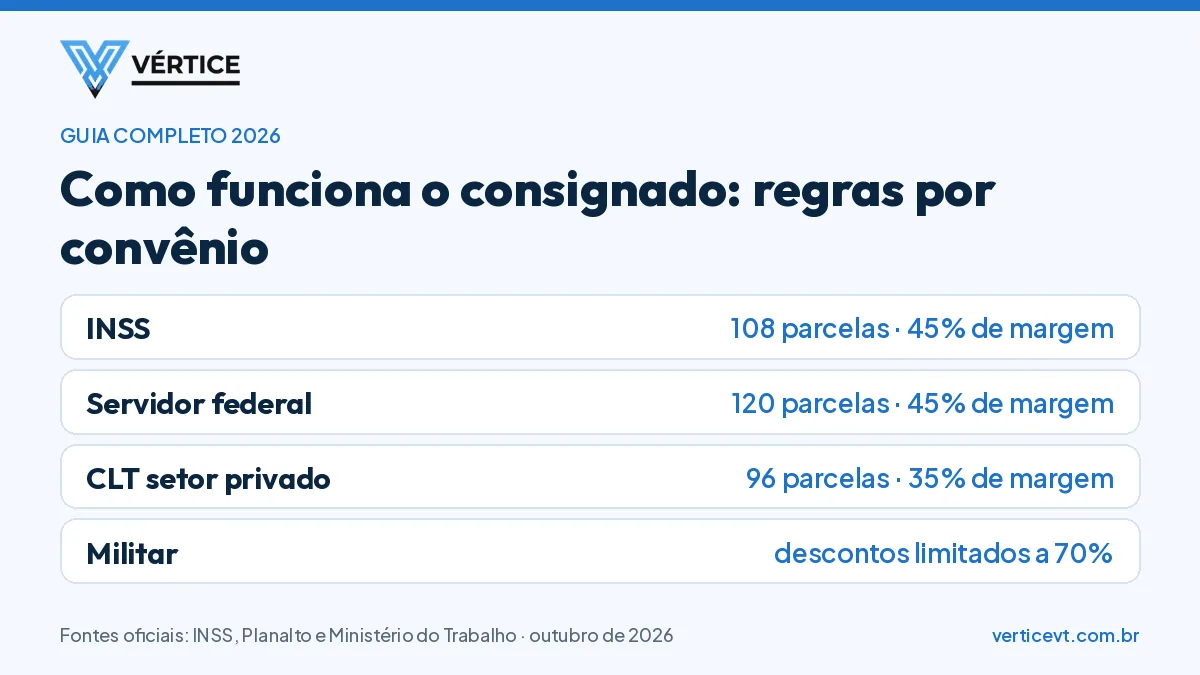
A margem consignável é a parte da renda que pode pagar parcelas de consignado. Desse modo, a lei impede que você comprometa toda a sua renda com empréstimos. Atualmente, os limites principais são estes:
| Convênio | Margem |
|---|---|
| INSS | 45% do benefício: 35% para empréstimos e 10% para cartões |
| Servidor federal | 45% da remuneração |
| CLT | 35% do salário |
| Militar | descontos limitados a 70% da remuneração |
Por exemplo, um benefício de R$ 2.000 tem até R$ 700 de margem para empréstimos, já que 35% de 2.000 dá 700. Para saber o valor exato, veja como consultar a margem consignável.
Prazos e juros: como funciona o consignado em cada convênio
O prazo máximo muda conforme o convênio. Assim, no INSS o limite é de 108 parcelas. Já o servidor federal pode pagar em até 120 parcelas. Por outro lado, no consignado CLT do setor privado, o máximo é de 96 parcelas.
Os juros também têm regras diferentes. No INSS, o teto do empréstimo pessoal é de 1,85% ao mês, conforme a Resolução CNPS nº 1.368/2025. No consignado CLT, entretanto, não existe teto geral para as operações sem garantia. Para entender os detalhes, leia o artigo sobre o teto de juros do INSS.
Prazo maior, parcela menor e custo maior
Um prazo longo reduz a parcela, mas aumenta o total pago. Por isso, compare sempre os dois valores: a parcela e o total a pagar que consta na proposta do banco.
O que é o CET e por que ele importa
O CET é o Custo Efetivo Total da operação. Em outras palavras, ele soma os juros, os impostos, como o IOF, e outros encargos do contrato. Portanto, o CET mostra o custo real do empréstimo.
O Código de Defesa do Consumidor exige que o fornecedor informe o CET antes da contratação. Além disso, a lei garante o direito de quitar a dívida antes do prazo, com redução dos juros. Por isso, compare propostas pelo CET, e não apenas pela taxa de juros.
Passo a passo para contratar com segurança
Contratar um consignado leva poucos dias quando você segue uma ordem simples:
- Simule: primeiramente, veja a parcela estimada para o valor que você precisa.
- Confira a margem: em seguida, verifique quanto da sua renda ainda está livre.
- Compare as propostas: logo depois, analise a taxa, o CET e o total a pagar.
- Autorize pelo canal oficial: no INSS, por exemplo, você confirma no aplicativo Meu INSS com biometria facial.
- Receba o dinheiro: por fim, o banco libera o valor na sua conta depois da sua autorização.
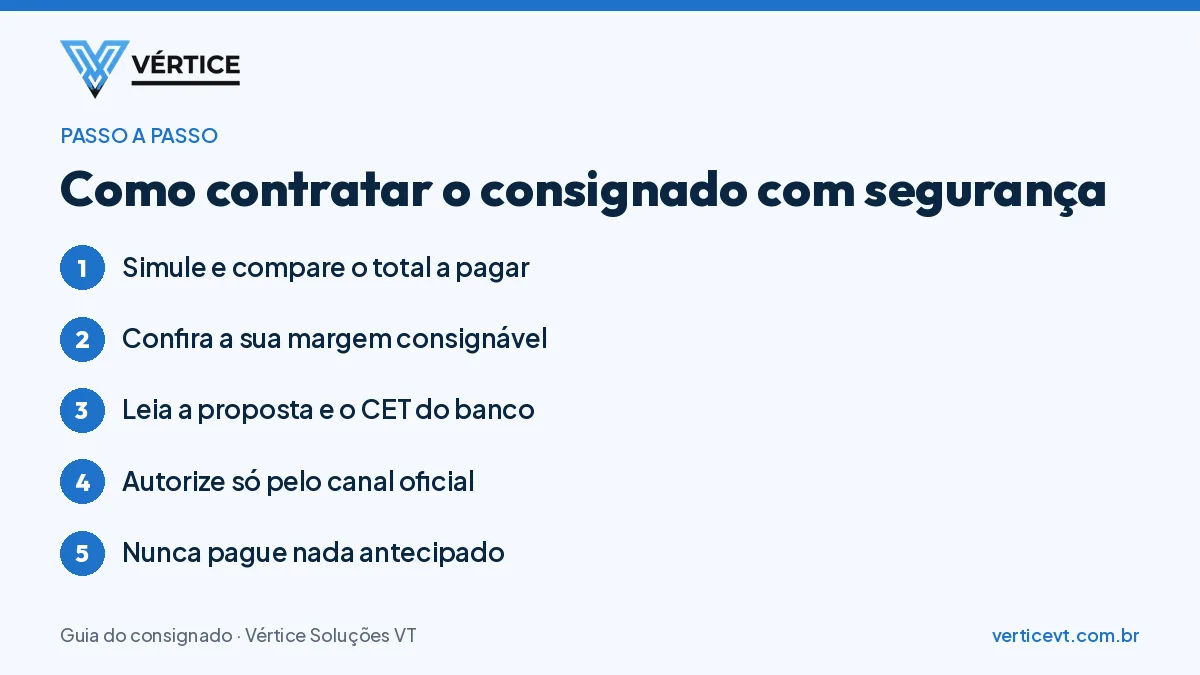
Nunca pague nada antecipado para liberar um empréstimo. Afinal, nenhum banco sério cobra depósito antes de liberar o crédito. Para conhecer os sinais de fraude, leia o artigo sobre o golpe do consignado.
Quer saber o valor da sua parcela? Simule em 30 segundos, sem cadastro.
Simular agoraPortabilidade e refinanciamento
Quem já tem um consignado conta com duas opções principais. Na portabilidade, você leva a dívida para outro banco com juros menores. Nesse caso, o valor e o prazo não podem aumentar, conforme a Resolução CMN nº 5.057/2022.
Por outro lado, no refinanciamento você renegocia o contrato e pode receber dinheiro novo. Contudo, o prazo e o total pago costumam aumentar. Para comparar as duas opções, veja as páginas de portabilidade e de refinanciamento.
O papel do correspondente bancário
O correspondente bancário atua em nome dos bancos, conforme a Resolução CMN nº 4.935/2021. Assim, ele atende você, reúne os documentos e encaminha a proposta. Contudo, quem aprova o crédito e define a taxa e o CET é sempre o banco.
A Vértice Soluções VT é correspondente bancário com mais de 5 anos de atuação. Atualmente, trabalhamos com bancos parceiros e atendimento 100% digital. Conheça mais em quem somos.
Resumo: como funciona o consignado em 2026
- a parcela sai direto da renda, por isso os juros costumam ser menores;
- a margem limita quanto da renda pode ir para parcelas;
- os prazos máximos vão de 96 a 120 parcelas, conforme o convênio;
- o CET mostra o custo real, então compare sempre por ele;
- a autorização acontece só pelos canais oficiais, como o Meu INSS.