O que é o empréstimo consignado INSS
O empréstimo consignado INSS é uma linha de crédito para aposentados e pensionistas. Assim, a parcela sai direto do benefício, antes de o dinheiro chegar à sua conta. Por isso, o banco corre menos risco. Em geral, isso permite juros menores que os do crédito pessoal comum.
A Vértice Soluções VT atua como correspondente bancário. Ou seja, nós cotamos a sua proposta nos bancos parceiros, e o banco escolhido faz a análise e libera o crédito.
Regras do consignado INSS em 2026
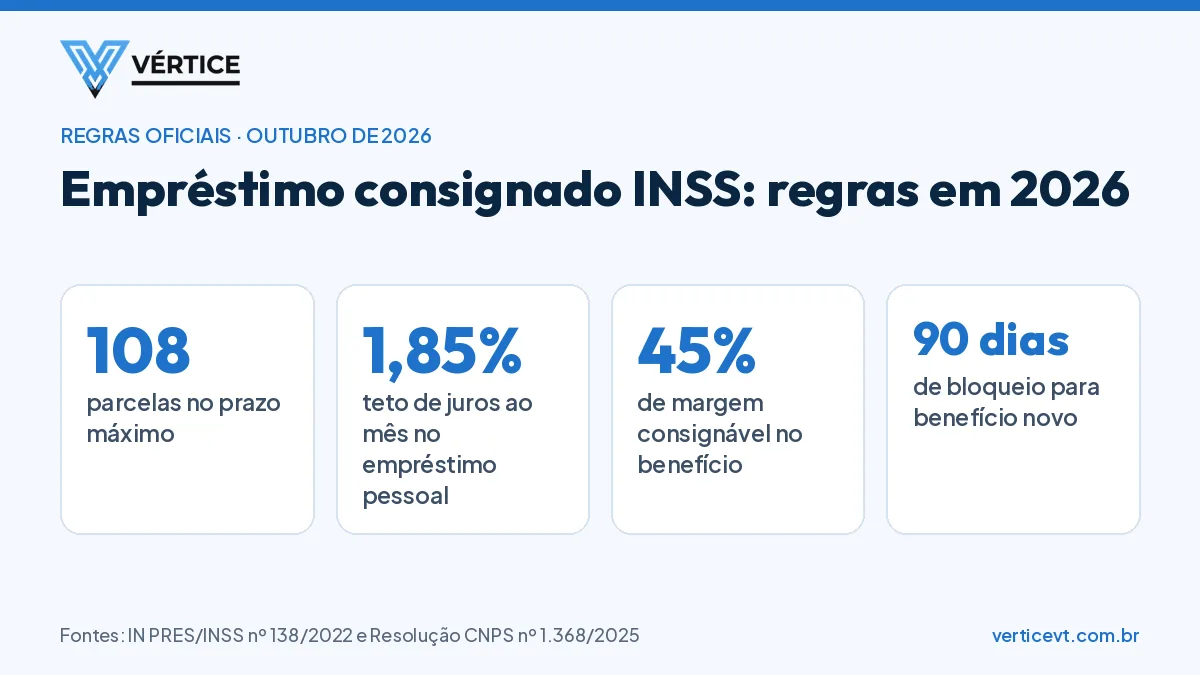
Atualmente, as regras vêm do INSS e do Conselho Nacional de Previdência Social (CNPS). De acordo com as normas oficiais, os principais limites são estes:
| Regra | Limite atual | Base oficial |
|---|---|---|
| Prazo máximo | 108 parcelas mensais | IN PRES/INSS nº 138/2022, art. 5º |
| Juros do empréstimo pessoal | até 1,85% ao mês | Resolução CNPS nº 1.368/2025 |
| Juros dos cartões consignados | até 2,46% ao mês | Resolução CNPS nº 1.368/2025 |
| Margem consignável | 45% do benefício: 35% para empréstimos, 5% para cartão consignado e 5% para cartão benefício | Lei nº 10.820/2003, art. 6º |
| Benefício novo | bloqueado para consignado por 90 dias | IN PRES/INSS nº 138/2022, art. 8º |
Em outras palavras, o teto é o máximo que o banco pode cobrar. Portanto, a taxa final pode ser menor, conforme o banco e o seu perfil. Além disso, o custo total inclui encargos como o IOF. Por isso, o banco informa o CET, o Custo Efetivo Total, na proposta antes da contratação.
Prazo de até 108 parcelas
Conforme a regra de maio de 2026, o INSS permite pagar o consignado em até 108 parcelas. Um prazo maior reduz a parcela, mas aumenta o total pago. Então, compare sempre a parcela com o total a pagar que consta na proposta do banco.
A norma também permite adiar o primeiro desconto em até três meses, desde que você autorize. No entanto, esse adiamento gera acréscimos, e o banco precisa informar esses valores por escrito antes.
Cartão consignado e cartão benefício
Atualmente, novas contratações de cartão consignado e de cartão benefício do INSS estão suspensas por determinação do Tribunal de Contas da União. Contudo, quem já tem o cartão continua com o contrato original. Assim, o empréstimo pessoal consignado segue como a principal opção.
Quem pode contratar o empréstimo consignado INSS
Aposentados e pensionistas do INSS com margem consignável livre podem contratar. No entanto, existem limites importantes:
- benefícios concedidos há pouco tempo ficam bloqueados por 90 dias, contados da data de despacho;
- a soma das parcelas precisa caber na sua margem;
- a operação só vale depois da sua autorização no aplicativo Meu INSS.
Para que você saiba quanto sobra da sua margem, veja o nosso guia sobre como consultar a margem consignável.
Como contratar com segurança
Atualmente, o INSS exige que você autorize cada operação no aplicativo Meu INSS. Essa autorização usa biometria facial, com prova de vida. Dessa forma, ninguém consegue fechar um contrato no seu nome sem você. Se a sua biometria não estiver nas bases do governo, o INSS oferece uma alternativa com login gov.br e dados da sua conta bancária.
Na Vértice, o processo segue quatro passos:
- Simule: primeiramente, escolha o valor e o prazo no simulador desta página.
- Autorize a consulta: em seguida, com a sua permissão, verificamos a sua margem consignável.
- Compare a proposta: logo depois, cotamos nos bancos parceiros e enviamos a condição encontrada.
- Confirme no Meu INSS: por fim, após a sua autorização, o banco libera o dinheiro na sua conta.
Além disso, veja o passo a passo completo em como autorizar o consignado no Meu INSS.
A Vértice nunca pede depósito antecipado nem senha. Por isso, se alguém oferecer crédito com pressa ou pedir dinheiro antes, desconfie. Saiba mais em como se proteger do golpe do consignado.
Quer saber o valor da sua parcela? Simule em 30 segundos, sem cadastro.
Simular agoraPortabilidade e refinanciamento no INSS
Se você já tem um consignado, pode levar a dívida para outro banco com juros menores. Isso se chama portabilidade de consignado. Por outro lado, o refinanciamento renegocia o contrato, às vezes com dinheiro novo. Portanto, antes de decidir, entenda as diferenças na página de refinanciamento de consignado.