Como funciona o consignado servidor público
No consignado servidor público, o órgão desconta a parcela direto da folha de pagamento. Como o desconto em folha protege o pagamento, o banco corre menos risco. Por isso, os juros costumam ser menores que os do crédito pessoal comum.
No entanto, cada ente público tem as próprias regras. Assim, o servidor federal segue as normas do governo federal, enquanto estados e municípios definem limites próprios por decreto.
Regras para servidor federal (SIAPE)
Para os servidores federais, as regras mudaram em 2026. Atualmente, os principais pontos são estes:
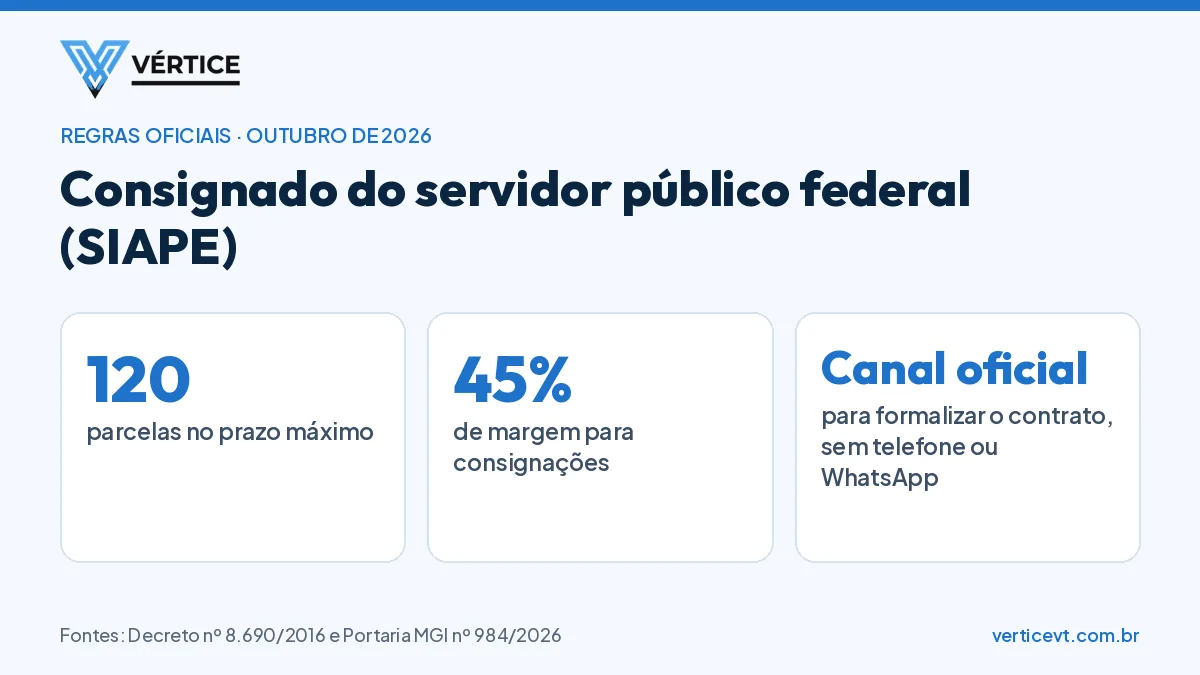
- Prazo: até 120 parcelas mensais, conforme o Decreto nº 8.690/2016, com a redação do Decreto nº 12.957/2026.
- Margem: o limite total para consignações é de 45% da remuneração.
- Transparência: os bancos precisam publicar as taxas máximas no SouGov.br, por isso fica mais fácil comparar.
- Segurança: conforme a Portaria MGI nº 984/2026, o contrato não pode ser fechado por telefone nem por WhatsApp.
- Tarifas: além disso, a mesma portaria proíbe tarifas de abertura de crédito, manutenção e anuidade.
Na prática, o WhatsApp serve para tirar dúvidas e acompanhar a proposta. Em seguida, a formalização do contrato acontece no canal oficial do banco.
Consignado para servidor estadual e municipal
Estados e municípios mantêm convênios próprios com os bancos. Então, o prazo, a margem e os bancos habilitados variam conforme o órgão. Antes de simular, confira no seu contracheque ou no portal do servidor qual é a sua margem disponível.
A Vértice cota a proposta com os bancos parceiros que atendem o seu convênio. Dessa forma, você compara as condições antes de decidir.
Como simular o consignado servidor público
No simulador desta página, escolha "Servidor" e informe o valor e o prazo. Em seguida, veja a parcela estimada. O prazo do simulador vai até 120 meses. Contudo, o limite real depende das regras do seu órgão.
Quer saber o valor da sua parcela? Simule em 30 segundos, sem cadastro.
Simular agoraCuidados antes de contratar
Antes de assinar, vale seguir algumas regras simples:
- compare a parcela e o total a pagar, e não só a taxa;
- peça o CET da proposta antes de assinar, porque ele mostra o custo real;
- desconfie de quem pede qualquer pagamento antecipado;
- confira se a operação cabe na sua margem consignável.
Para entender todos os conceitos, leia o nosso guia completo do consignado. Além disso, se você já tem um contrato com juros altos, veja como funciona a portabilidade de consignado.