O que é o consignado CLT
O consignado CLT é o empréstimo com desconto direto no salário de quem tem carteira assinada. Desde março de 2025, ele funciona pelo programa Crédito do Trabalhador. Inclusive, o governo criou o programa pela Medida Provisória nº 1.292/2025, que depois virou a Lei nº 15.179/2025.
A grande novidade foi a contratação pela Carteira de Trabalho Digital. Assim, o trabalhador não depende mais de um convênio entre a empresa e o banco.
Regras do Crédito do Trabalhador
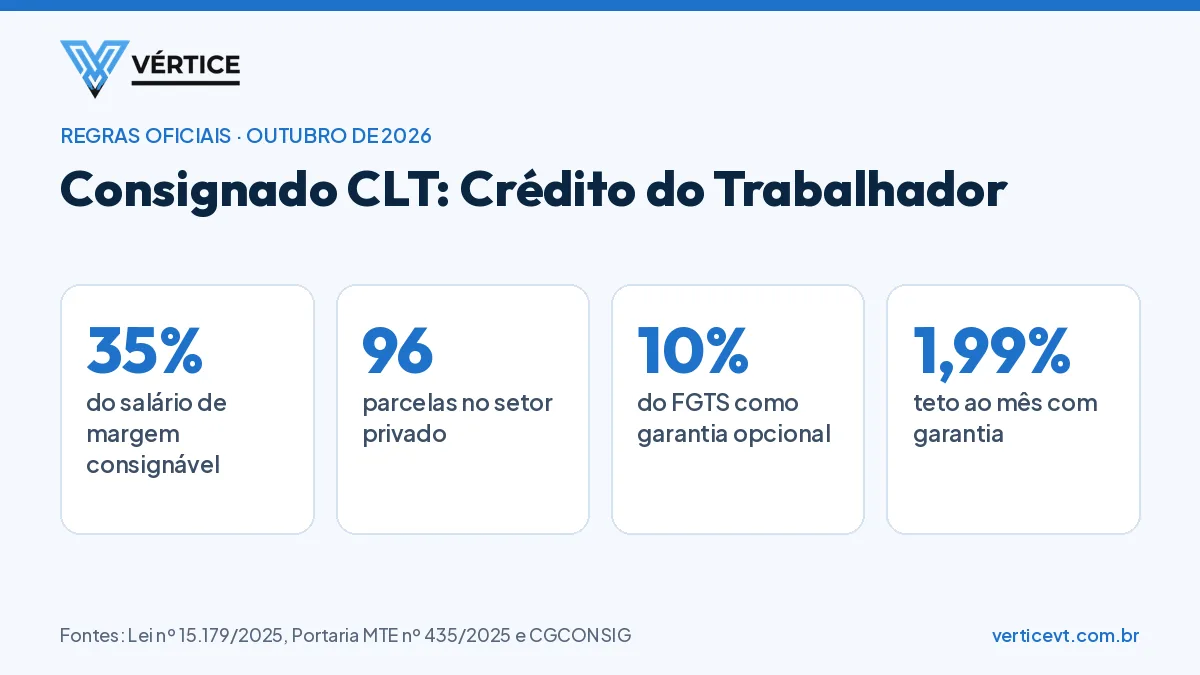
As regras vêm da lei e das resoluções do comitê gestor do programa. Atualmente, os principais limites são estes:
| Regra | Limite atual e base oficial |
|---|---|
| Margem | até 35% do salário (Lei nº 10.820/2003, art. 1º) |
| Prazo no setor privado | até 96 parcelas (Portaria MTE nº 435/2025) |
| Garantia opcional | 35% das verbas rescisórias, até 100% da multa do FGTS e, para quem optou pelo saque-rescisão, até 10% do saldo do FGTS (Lei nº 15.179/2025 e Resolução CGCONSIG nº 3/2026) |
| Tarifas | proibidas, e o CET não pode passar a taxa mensal em mais de 1 ponto percentual (Resolução CGCONSIG nº 2/2026) |
| Juros com garantia | até 1,99% ao mês, com garantia cobrindo 100% da operação (Resolução CGCONSIG nº 3/2026) |
Para empregados de empresas públicas e da administração, o prazo pode chegar a 144 parcelas. Já no setor privado, contudo, o limite é de 96 parcelas.
Juros no consignado CLT
Não existe um teto geral de juros para as operações sem garantia. Segundo o Banco Central, a taxa média do consignado para trabalhadores do setor privado foi de 3,79% ao mês em agosto de 2026. Já com garantia cobrindo toda a operação, o teto é de 1,99% ao mês. Por isso, compare as propostas e veja sempre o CET.
Troque a dívida cara pelo consignado CLT
O consignado CLT dá o melhor resultado quando substitui uma dívida mais cara, como cartão, cheque especial e crédito pessoal. Inclusive, foi o que o Banco Central apontou no Relatório de Estabilidade Financeira de 27 de outubro de 2026.
| R$ 5.000 em 24 parcelas | Taxa média (Banco Central, agosto de 2026) | Parcela |
|---|---|---|
| Crédito pessoal não consignado | 6,39% ao mês | R$ 412,87 |
| Consignado CLT | 3,79% ao mês | R$ 320,92 |
| Consignado CLT com garantia | até 1,99% ao mês | R$ 264,06 |
Ou seja, pela mesma dívida a parcela cai R$ 91,95 por mês na taxa média, e até R$ 148,81 com garantia. O cálculo usa a Tabela Price; a sua taxa depende da análise do banco.
Na prática, liste o que você deve, quite primeiro a dívida com os juros mais altos e não mantenha a dívida antiga aberta. Caso contrário, a parcela nova só se soma às que você já paga.
Como pedir o consignado CLT
Há dois caminhos. Pela Carteira de Trabalho Digital, você pede propostas e os bancos habilitados respondem em até 24 horas. Já pelo canal do banco, você autoriza a consulta dos seus dados de emprego e recebe a proposta direto. Em seguida, você compara as condições e escolhe a melhor para você.
Nos dois casos, a assinatura acontece no ambiente digital do banco, com biometria facial, e nunca por telefone. Depois, o banco registra o contrato, o dinheiro cai na sua conta e a parcela passa a ser descontada em folha.
A Vértice ajuda nessa comparação. Então, simule nesta página e fale com um especialista para entender as propostas dos bancos parceiros.
Quer saber o valor da sua parcela? Simule em 30 segundos, sem cadastro.
Simular agoraE se eu for demitido?
Se você ofereceu garantia, primeiro 35% das verbas rescisórias e depois a multa e o saldo do FGTS podem abater a dívida em caso de demissão, conforme a Lei nº 15.179/2025 e a Resolução CGCONSIG nº 3/2026. Contudo, as regras exatas dependem do seu contrato. Portanto, peça ao banco as condições para essa situação antes de assinar.
Cuidados com o consignado CLT
- compare a parcela e o total a pagar, e não só a taxa;
- confira o CET, porque ele inclui todos os custos da operação;
- evite comprometer toda a margem, já que imprevistos acontecem;
- desconfie de quem pede pagamento antecipado ou a sua senha.
Para entender margem, prazos e custos de todos os convênios, leia o nosso guia completo do consignado.