O que é a margem consignável
A margem consignável é o limite da sua renda que pode ir para parcelas de consignado. Assim, a lei protege o seu orçamento, porque impede que os empréstimos tomem toda a renda. Cada convênio tem um percentual próprio.
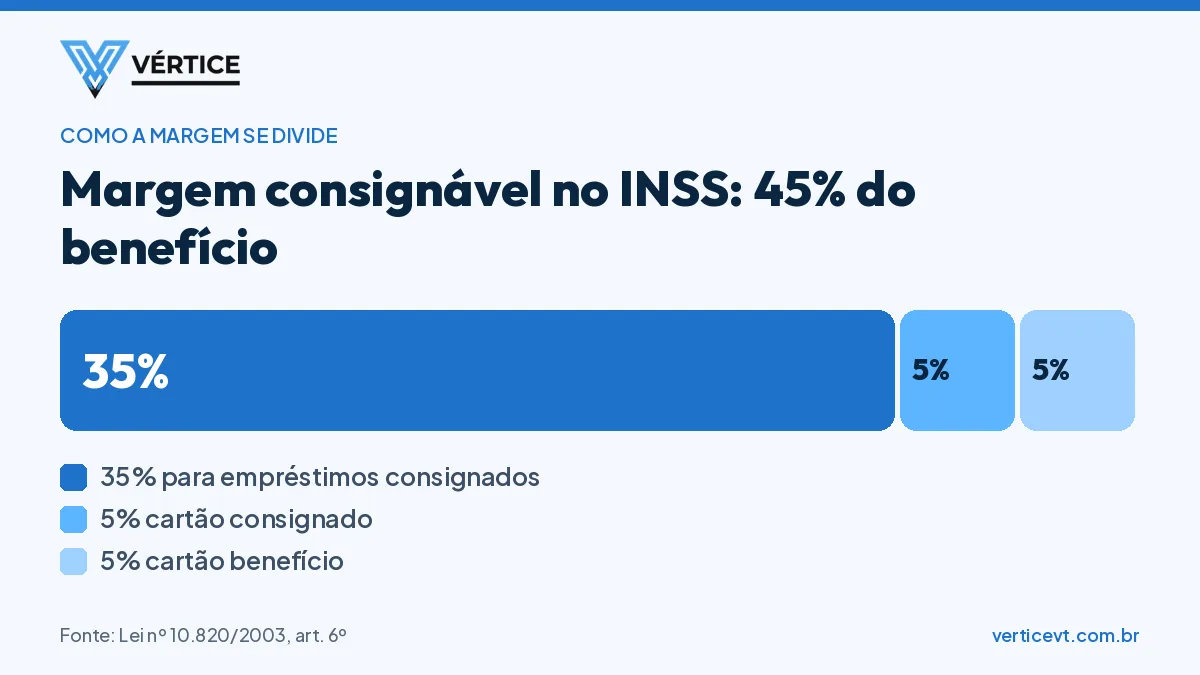
Por exemplo, se o seu benefício é de R$ 2.000, a margem para empréstimos no INSS é de R$ 700, já que 35% de 2.000 dá 700. Ou seja, a soma de todas as parcelas de empréstimo não pode passar desse valor.
Limites da margem consignável por convênio
Atualmente, os principais limites são estes:
| Convênio | Limite e base oficial |
|---|---|
| INSS | 45% do benefício: 35% para empréstimos, 5% para cartão consignado e 5% para cartão benefício (Lei nº 10.820/2003, art. 6º) |
| Servidor federal | 45% da remuneração (regras do Decreto nº 8.690/2016) |
| CLT | 35% do salário (Lei nº 10.820/2003, art. 1º) |
| Militar | o militar não pode receber menos de 30% da remuneração (MP nº 2.215-10/2001, art. 14) |
Para servidores estaduais e municipais, os limites seguem as regras de cada ente. Então, confira o decreto ou o portal do seu órgão.
E a margem dos cartões?
No INSS, 10% do benefício ficam reservados para os cartões. Contudo, novas contratações de cartão consignado e de cartão benefício estão suspensas desde 2026, por determinação do Tribunal de Contas da União. Por isso, essa parte da margem não serve para novas operações neste momento.
Como consultar a sua margem consignável
A consulta é gratuita e leva poucos minutos. Porém, o caminho muda conforme o convênio:
- Aposentados e pensionistas: no aplicativo ou no site Meu INSS, consulte o extrato de empréstimos.
- Servidores federais: no SouGov.br, que também mostra as taxas máximas dos bancos.
- Trabalhadores CLT: na Carteira de Trabalho Digital, na área do Crédito do Trabalhador.
- Militares: no contracheque ou no sistema de consignações da sua Força.
Além disso, a Vértice pode consultar a sua margem com a sua autorização. Basta simular e pedir a proposta.
Quer saber o valor da sua parcela? Simule em 30 segundos, sem cadastro.
Simular agoraComo aumentar a margem livre
Às vezes, a margem está toda ocupada por contratos antigos. Nesse caso, existem dois caminhos principais:
- Portabilidade: primeiramente, leve a dívida para um banco com juros menores, o que pode reduzir a parcela.
- Quitação: em seguida, quando um contrato termina, a parcela dele volta para a margem livre.
Para entender a primeira opção, leia sobre a portabilidade de consignado. Além disso, o nosso guia completo do consignado explica prazos, juros e o CET.